650万捐赠房产缴450万税,企业资产处置前该算什么
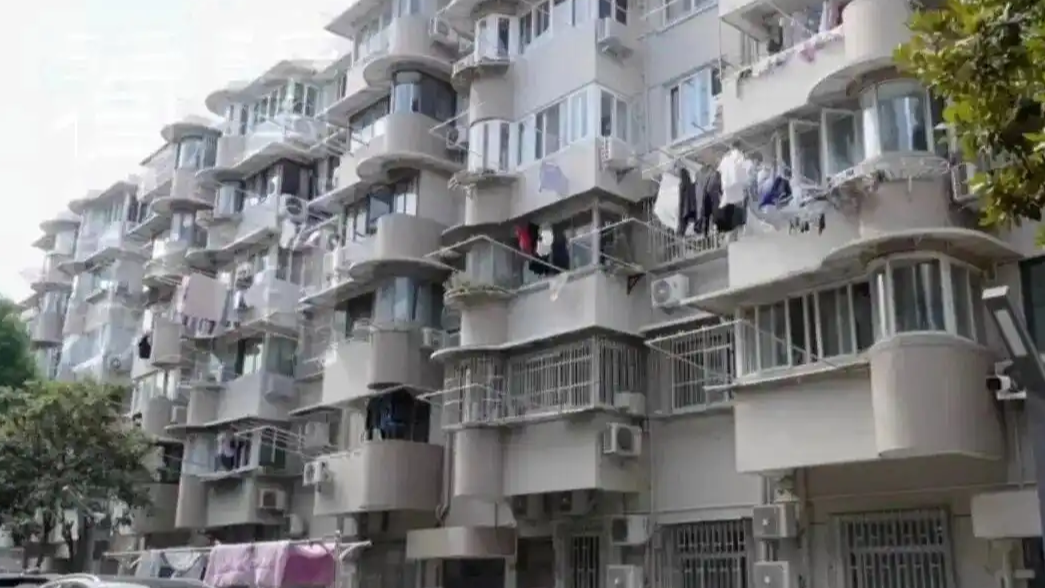
近日一条关于房产税费的热搜引发关注。据媒体报道,上海徐汇区一对无儿无女的老夫妇将房产与积蓄遗赠用于救助先心病患儿,老人离世后,基金会在处置房产变现时遇到高额税费:一套650万元的房产,要缴450万元的税。报道呈现的核心矛盾在于,受赠方拿到的是资产,但要真正变成可用于公益的资金,中间隔着一道远超预期的税费成本。
这条新闻表面是公益捐赠的个案,对中小企业主来说却是一个很现实的提醒:资产不等于现金,账面价值不等于可支配资金。企业做资产处置、股权转让、设备赠与、房产腾退时,如果不提前把税费算进去,合同签完才发现成本要自己扛,现金流就会被拖住。更常见的情况是,企业连自己名下资产、历史交易、合同义务的完整台账都没有,等到要处置时才临时翻资料。这件事对营销与获客的启示也在这里:对外报价、招商政策、合作条款如果缺少成本测算支撑,前端投放带来的线索越多,后端履约风险越大。把官网、招商页、合同附件做成可查、可更新、可留痕的信息入口,是很多企业容易忽略的基础工作。
先算税再签字:资产处置前的三步测算
企业主需要建立一个基本认知:资产处置的税负取决于持有主体、取得方式、持有年限和交易结构,不同路径差异可能很大。可执行的做法是三步走。第一步,梳理资产清单,列明取得时间、原始成本、当前评估价、是否存在抵押或共有人,这一步通常需要财务和法务共同确认。第二步,区分"赠与"与"转让"两种路径,分别向税务师或主管税务机关咨询适用税种与计税依据,不要用个人经验套企业场景。第三步,做敏感性测算,把税费按低、中、高三档列入现金流表,判断处置后实际到手资金是否覆盖企业用途。
判断标准可以设得简单一些:如果测算出的税费占交易金额比例明显超出预期,且企业没有预留这部分现金,就应先暂停签约,调整交易结构或分期安排。预算方面,中小企业请专业机构做一次资产处置税务测算,费用通常在数千元到数万元区间,具体看资产复杂程度;相比事后补税和滞纳金,这笔钱一般花得值。
合同条款要写清税费承担与违约边界
热搜事件里,受赠方最终面对的是"资产在手、税费难扛"的局面。企业签处置或赠与合同时,至少要把三类条款写实:税费承担条款,明确各税种由哪一方承担、按什么口径计算;价格调整条款,约定若实际税负超过测算上限,双方如何重新议价或解除;违约与解除条款,写清一方不配合过户、不按时付款时的责任和处理期限。条款不要只写"税费依法各自承担",这类表述在争议中往往无法落地。
操作上建议做一份合同附件,把资产明细、评估依据、税费测算表、付款节点列成表格,双方盖章确认。合同签署前的内部审批也要留痕,避免经办人离职后无人说得清。对需要对外招商或招募合作方的企业来说,把这类标准化文件放到官网的合作专区或客户后台,能减少大量重复沟通,也方便对方下载核对。
成本转嫁风险:别让前端承诺变成后端窟窿
成本转嫁是这类事件里最容易被低估的风险。企业在招商、加盟、渠道合作中常给出"包过户""税费我们承担""拎包入驻"等承诺,如果这些承诺没有经过测算,就会变成隐性负债。可执行的做法是:所有对外承诺先过一遍财务测算,设定单笔和年度上限;销售物料中的费用表述统一由法务审核口径;对已经签出的历史合同做一次抽查,识别是否存在未计价的税费义务。
判断标准是看承诺是否可量化。凡是无法折算成具体金额的承诺,一般都应改写为有条件条款。预算上,中小企业做一次合同与对外承诺的合规梳理,通常几千元到一两万元即可起步;如果涉及多地业务或较多历史合同,费用会相应上浮。
把资产与合同信息搬到线上,降低处置摩擦
很多企业在处置资产时才意识到,合同散在个人电脑里、评估报告找不到、历史变更记录缺失。解决这个问题不需要复杂系统,先把关键信息结构化:资产台账、合同台账、审批记录三类表单,设定更新责任人和复核周期。对外层面,官网或客户门户可以承载合作条款说明、资料下载、进度查询等功能,让合作方自助获取信息,减少口头承诺带来的偏差。
如果企业正在做招商或渠道拓展,网站开发阶段就应把资料下载、表单留资、权限查看这些模块规划进去,而不是上线后再补。这类基础建设通常按功能模块计价,中小项目一般在一万到数万元区间,具体取决于页面数量、后台功能和资料权限设计。
常见问题
问:企业把房产赠与公益机构,还需要缴税吗?
答:是否缴税、缴哪些税,取决于主体性质、房产取得方式、持有年限和当地执行口径,不能一概而论。建议在签署赠与协议前,带着产权资料和取得凭证向税务师或主管税务机关做书面咨询,并把测算结果写进协议附件,避免事后被动。
问:合同里写"税费各自承担"够不够?
答:通常不够。这句话没有明确税种、计税依据和超额处理方式,发生争议时难以执行。更稳妥的写法是列明各税种承担方、以测算表为附件、约定超出上限后的调价或解除机制,并由双方盖章确认。
问:中小企业没有专职税务人员,怎么控制这类风险?
答:先做两件低成本的事:建立资产与合同台账,明确更新责任人;对外承诺统一走财务测算和法务审核。重大处置事项再外聘专业机构,费用一般在数千元到数万元区间。把资料和条款放到线上留痕,也能显著降低后续沟通和举证成本,网站开发时可一并规划资料下载与权限查看模块。如需进一步沟通,可联系茗菲苑,电话18659300341,微信mfywz0341。
 微信号:mfywz0341